
di Silvio De Nigris (Regione Piemonte – Settore Sviluppo Energetico Sostenibile)
Introduzione e sintesi ragionata
L’edizione 2025 del Rapporto Statistico sull’Energia del Piemonte, con dati riferiti al biennio 2023-2024, offre una lettura articolata del sistema energetico regionale in una fase di significativa trasformazione strutturale. Nel Rapporto, che esce con cadenza annuale dal 2020, sono forniti dati su consumi energetici, produzione di energia, capacità produttiva e produzione netta, energia da fonti rinnovabili termiche ed elettriche, prodotti petroliferi, attestati di prestazione energetica e i risultati del monitoraggio del Piano Energetico Ambientale Regionale (PEAR). Il quadro complessivo è positivo: la regione ha consolidato la traiettoria di riduzione dei consumi, rafforzato la produzione da fonti rinnovabili e avviato con decisione lo sviluppo delle Comunità Energetiche Rinnovabili (CER), diventando – secondo i dati del Gestore dei Servizi Energetici (GSE) – il primo territorio in Italia per capacità installata e incentivata in questo ambito [1].
Tuttavia, il rapporto evidenzia anche nodi irrisolti: il gas naturale resta la principale fonte del sistema energetico regionale, il patrimonio edilizio è prevalentemente nelle classi energetiche più basse e il divario con gli obiettivi europei ‘Fit for 55’ — che fissano al 42,5-45% la quota di rinnovabili al 2030 contro il 20% attuale — rimane ampio. In questo contesto, le CER emergono non solo come modello di partecipazione civica alla transizione, ma come strumento capace di accelerare la diffusione del fotovoltaico distribuito e di portare benefici economici concreti a cittadini, imprese e comuni.
I consumi energetici: un minimo storico che apre interrogativi strutturali
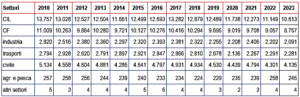
Nel 2023 il Consumo Finale (CF) del Piemonte si attesta a 8,76 Mtep, il valore più basso dell’intera serie storica disponibile, con una flessione del 3% rispetto all’anno precedente. Anche il Consumo Interno Lordo (CIL) scende a 10,61 Mtep. Questo risultato consolida la tendenza avviata nel 2022 e conferma un progressivo ridimensionamento dei fabbisogni energetici regionali che non è meramente congiunturale. La produzione interna di energia, pari a 1.771 ktep, copre circa il 16,7% del CIL: un dato in crescita rispetto al passato, ma che segnala come la dipendenza dall’esterno resti superiore all’80%.
Analizzando la struttura settoriale, il comparto civile (domestico e terziario) si conferma il principale utilizzatore con 4,14 Mtep, seguito dai trasporti (2,28 Mtep) e dall’industria (2,09 Mtep), quest’ultima su un nuovo minimo storico. Una nota di cautela metodologica è d’obbligo: la riduzione nel settore civile è in parte riconducibile a condizioni climatiche favorevoli nel 2023 (gradi giorno più bassi della media), il che suggerisce che gli effetti strutturali degli investimenti in efficienza energetica nel patrimonio edilizio emergeranno con più chiarezza solo nel medio periodo. Il gas naturale rimane il vettore dominante, seppur in progressivo calo, mentre crescono le rinnovabili nel mix.
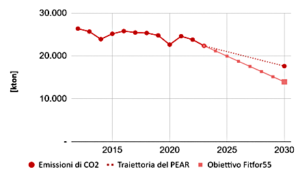
Sul fronte delle emissioni di anidride carbonica associate ai consumi di energia, il 2023 segna il minimo storico della serie: 22,4 milioni di tonnellate di CO₂, in calo del 6% rispetto al 2022. Rispetto al 1990 la riduzione piemontese è pari al 28%, in linea con la media nazionale (29%) e leggermente inferiore a quella europea (34%). Le emissioni pro capite si attestano a 5,5 ton/ab, sopra la media nazionale (3,9) e quella europea (4,6), differenza in parte spiegabile dalla struttura industriale e dalle condizioni climatiche più rigide della regione. Per rispettare gli obiettivi europei più ambiziosi (riduzione del 55% rispetto al 1990 entro il 2030), il Piemonte dovrebbe accelerare il ritmo di riduzione dall’attuale 3% annuo al 5%.
Tabella 1. Consumi Finali in Piemonte e Consumo Interno Lordo (dati in ktep)
Fonte: ENEA
Grafico 1. Monitoraggio degli obiettivi del PEAR. Emissioni di CO2 sui consumi energetici.
Fonte: Regione Piemonte
La produzione di energia elettrica: il 2024 segna una svolta
Il 2024 rappresenta un anno di svolta per il sistema elettrico piemontese. La produzione etta raggiunge 27,2 TWh, in crescita del 7,6% rispetto al 2023, con le fonti rinnovabili che superano per la prima volta il 45% della produzione complessiva e coprono oltre il 55% dei consumi elettrici regionali. Il Piemonte si conferma esportatore netto di energia elettrica, dopo la temporanea inversione del 2022.
La ripresa è trainata principalmente dall’idroelettrico, che nel 2024 raggiunge 8,7 TWh dopo il minimo storico del 2022, tornando sui livelli del periodo 2014-2019. L’idroelettrico, tuttavia, mostra una volatilità strutturale crescente, con la media del quinquennio 2019-2023 (6,3 TWh) nettamente inferiore a quella del quinquennio precedente (oltre 7,5 TWh): la riduzione delle portate e la maggiore frequenza di eventi estremi legati al cambiamento climatico rappresentano un fattore di rischio sistemico per il sistema elettrico regionale.
Il fotovoltaico è la fonte con la dinamica più positiva: nel 2024 raggiunge 2,7 TWh con un incremento del 15% rispetto al 2023, confermando il proprio ruolo di seconda fonte rinnovabile. La potenza installata ha superato 3 GWp, facendo del fotovoltaico la tecnologia con la maggiore capacità installata in regione — superando persino l’idroelettrico rinnovabile (2,8 GWp). A livello territoriale il fotovoltaico è distribuito in modo relativamente omogeneo tra le province di Cuneo (28,8%) e Torino (28%). In prospettiva, la provincia di Alessandria (14,9%) potrebbe diventare il nuovo polo regionale: le richieste di connessione a Terna per nuovi impianti fotovoltaici ammontano a oltre 1,5 GWp concentrati in questa area.
Il sistema deve però fare i conti con una sfida inedita: le richieste di connessione alla Rete di Trasmissione Nazionale per i Data Center (CED) hanno raggiunto 11,6 GW al novembre 2025. In uno scenario prudenziale, potrebbero generare un fabbisogno aggiuntivo di circa 36 TWh entro il 2030, quasi triplicando la domanda attuale. Questo rischia di vanificare i progressi sulla decarbonizzazione e richiede una pianificazione integrata di nuove rinnovabili, sistemi di accumulo e potenziamento della rete di trasmissione.
Le Comunità Energetiche Rinnovabili: il Piemonte guida il Paese
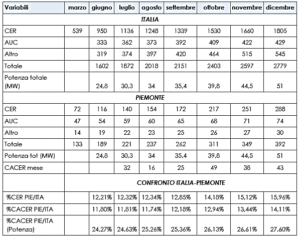
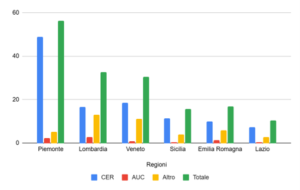
Il capitolo sulle Comunità Energetiche Rinnovabili (CER), introdotto per la prima volta in questa edizione del Rapporto, descrive un fenomeno in rapida espansione che vede il Piemonte in una posizione di assoluta leadership nazionale. Secondo i dati del GSE elaborati dalla Regione, il Piemonte detiene, a fine 2025, oltre il 27% di tutta la potenza installata e incentivata a livello nazionale nelle configurazioni CACER (Configurazioni di Autoconsumo per la Condivisione dell’Energia Rinnovabile) di autoconsumo collettivo (AUC) e CER. Il tasso di crescita delle installazioni piemontesi, a partire dall’ottobre 2025, è aumentato in modo più che proporzionale rispetto al resto del Paese, segnando un’accelerazione significativa.
Tabella 2. Numero di CACER in Italia e in Piemonte nel 2025
Fonte: GSE ed elaborazioni Regione Piemonte (i mesi antecedenti a giugno, ad eccezione di marzo, non sono disponibili)
Questo primato è il risultato di un ecosistema di supporto costruito nel tempo: la Regione ha avviato la sperimentazione fin dal 2021, con la prima CER italiana a Magliano Alpi (CN), e ha sviluppato strumenti di accompagnamento tecnico e finanziario che hanno moltiplicato le iniziative sul territorio. La nuova legge regionale sulle energie rinnovabili e l’autoconsumo, approvata all’unanimità nel dicembre 2025, consolida questo percorso: aggiorna la normativa del 2018, incentiva la produzione, lo scambio e l’accumulo di energia pulita, mira a contrastare la povertà energetica e stanzia 1,2 milioni di euro per il biennio 2026-2027. Rapportando i dati (numerosità delle CACER, potenza e clienti) alla popolazione residente, il Piemonte si distingue dagli indicatori pro capite rispetto a tutte le altre regioni [1].
Grafico 2. Potenza installata e incentivata nelle CACER in Piemonte e alcune Regioni Italiane (Dati in MW)
Fonte: GSE
Sebbene il contributo quantitativo delle CER ai bilanci energetici regionali sia ancora limitato, il loro valore strategico va oltre i numeri: esse fungono da acceleratori del fotovoltaico distribuito, da strumenti di contrasto alla povertà energetica nelle aree periferiche e da laboratori di governance locale per la transizione. Proprio per questo, la loro scalabilità — verso i comuni montani, le aree rurali e i contesti urbani ad alta densità — è oggi uno degli elementi più promettenti della politica energetica piemontese.
Conclusioni e proposte per le politiche
Rapporto Statistico sull’Energia 2025 restituisce un Piemonte in progresso ma ancora distante dagli obiettivi europei al 2030. I segnali positivi sono concreti: minimo storico nei consumi, minimo storico nelle emissioni, rinnovabili che coprono più della metà dei consumi elettrici e leadership nazionale sulle CER. Tuttavia, il percorso verso il 42,5-45% di rinnovabili sui consumi finali lordi richiede un ritmo di crescita annuo (circa 81 ktep in più ogni anno) significativamente superiore a quello osservato nell’ultimo decennio (0,4% medio).
Quattro appaiono le aree di intervento prioritarie.
- La prima è l’efficientamento del patrimonio edilizio: con il settore civile che da solo assorbe 4,14 Mtep e con la stragrande maggioranza degli edifici in classi energetiche basse, serve una politica strutturata che combini incentivi fiscali, accesso al credito agevolato per le famiglie a basso reddito e semplificazione burocratica, sfruttando il segnale che viene dagli APE per individuare e prioritizzare gli interventi.
- La seconda è la gestione della domanda elettrica crescente: l’arrivo dei Data Center rischia di alterare profondamente gli equilibri del sistema, rendendo indispensabile un coordinamento tra pianificazione industriale, sviluppo delle rinnovabili e potenziamento della rete di trasmissione.
- La terza è lo scaling-up delle CER: il primato piemontese va capitalizzato con risorse continuative, semplificazione dei meccanismi e rafforzamento delle capacità tecniche dei comuni, soprattutto nelle zone montane e rurali.
- La quarta è l’accelerazione nelle rinnovabili termiche: con solo il 12,3% dei consumi termici coperti da rinnovabili, questo è il fronte su cui il ritardo è più marcato e dove la diffusione delle pompe di calore — già in forte crescita — deve essere accompagnata da politiche attive di sostituzione degli impianti obsoleti.
Il Piemonte ha dimostrato di saper costruire politiche energetiche efficaci, capaci di produrre risultati misurabili. La sfida dei prossimi anni è trasformare questa traiettoria in un cambiamento sufficientemente rapido e distribuito da essere all’altezza degli obiettivi climatici europei.
Note
- Vedi dati pubblicati mensilmente dal MASE e GSE (https://www.pniecmonitoraggio.it/Dimensioni/Rinnovabili/FER%20Elettriche/Pagine/Incentivi-e-altre-misure.aspx#CACER)
Bibliografia
Regione Piemonte, Rapporto Statistico sull’Energia in Piemonte 2025 (dati ENEA, GSE, TERNA, MASE). Fonti secondarie: GSE, Rapporto CACER 2025; TERNA, DDS 2024.
Parole chiave: Transizione energetica, Comunità energetiche rinnovabili, Efficienza energetica, Emissioni climalteranti
Abstract: Il Rapporto Statistico sull’Energia del Piemonte delinea un quadro di progressivo miglioramento: il Consumo Finale scende a 8,76 Mtep, minimo storico assoluto, le emissioni di CO2 toccano il valore più basso della serie storica a 22,4 milioni di tonnellate e le fonti rinnovabili raggiungono il 20% del consumo finale lordo. La produzione elettrica netta nel 2024 supera i 27 TWh, con rinnovabili che coprono oltre il 55% dei consumi elettrici regionali. Il Piemonte si afferma leader nazionale per le Comunità Energetiche Rinnovabili (CER/CACER), con oltre il 27% della potenza incentivata nazionale installata sul proprio territorio.